Regresar a
Artículos

Retiro
Leer más
¿Cuántas veces has querido comprar algo importante y, cuando parece que puedes hacerlo, empiezas a preguntarte si realmente deberías? Quizá lleves meses ahorrando para cambiar tu automóvil, tu laptop, renovar tu casa o hacer ese viaje que tanto deseas. Pero al momento de pagar, surgen las preguntas. ¿Y si después necesito ese dinero? ¿Qué pasa si surge un imprevisto? ¿Será mejor esperar?
Esto es porque una compra grande puede representar independencia, comodidad o una meta cumplida. Sin embargo, tener el dinero suficiente no siempre significa que puedas pagarlo sin afectar tus finanzas. Antes de decidir, necesitas saber cuánto puedes gastar, qué compromisos tienes y cómo quedará tu economía después de comprar.
El precio de lo que quieres comprar no siempre refleja lo que terminarás gastando. Para conocer el costo real, considera estos tres puntos.
No todos tus ahorros están disponibles para una sola compra. Para saber cuánto puedes utilizar sin afectar tus finanzas, revisa estos tres aspectos.
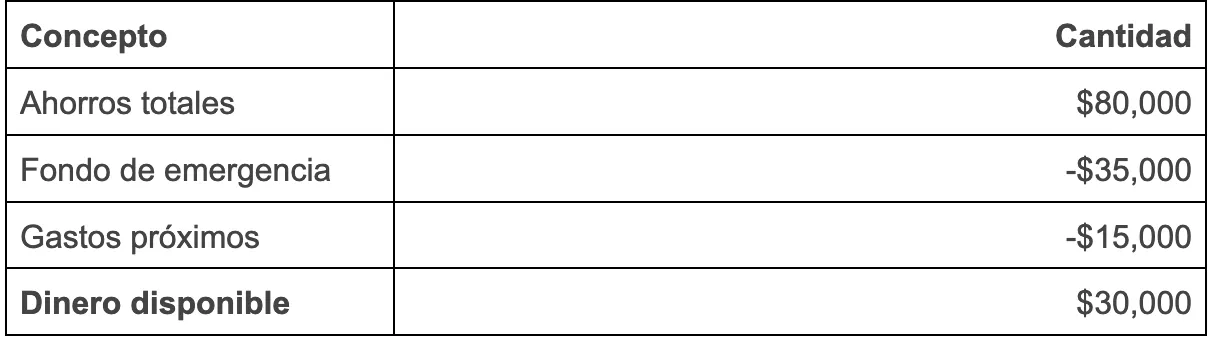
En este caso, tienes $30,000 mil disponibles para gastos, cuida siempre que el presupuesto para los gastos no supere tus ahorros totales.
Ahora que conoces cuánto necesitas y cuánto tienes disponible, revisa cómo pagarás la compra y qué implicará para tu presupuesto.
Si pagarás de contado
Asegúrate de conservar dinero suficiente para cubrir tus gastos habituales e imprevistos. Pregunta si existe algún descuento adicional por pago de contado, muchas tiendas no lo anuncian pero si lo ofrecen.
Si pagarás a meses
Calcula la mensualidad, el plazo y el costo total. Por ejemplo, una compra de $36 mil a 12 meses sin intereses representan $3mil pesos mensuales durante un año. Comprueba que puedes mantener ese pago sin descuidar tus demás obligaciones. Si hay intereses o comisiones, inclúyelos en el cálculo. Ojo, algunas tiendas dicen que algo tiene promoción de MSI. Sin embargo, cuando vas a pagar puedes ver que el costo total se incrementa por elegir esta opción, revisa bien las condiciones de compra.
Si todavía necesitas ahorrar
Calcula cuánto te falta y establece una meta mensual. Si quieres comprar algo de $40 mil y ya tienes $16 mil, necesitarás reunir otros $24 mil. Ahorrando 2 mil mensuales, podrías alcanzar tu meta en 12 meses, si el precio se mantiene. Compara si te conviene más seguir ahorrando o financiar la compra con mensualidades.
Considera los gastos que vienen después
Algunas compras implican gastos recurrentes. Por ejemplo, un carro requiere seguro, mantenimiento y gasolina, mientras que otros equipos necesitan suscripciones o servicios adicionales.
Si estos gastos o el pago de la compra afectan tus compromisos actuales, considera ajustar tu presupuesto o esperar un poco más.
Después de comprar, responde estas preguntas para identificar qué funcionó y qué puedes mejorar.
Tus respuestas te ayudarán a reconocer qué repetirías y qué cambiarías en tu próxima compra.
Cada compra importante te permite conocer mejor tus posibilidades y hábitos financieros. Identificar lo que hiciste bien y lo que puedes mejorar te ayudará a establecer presupuestos más realistas y prepararte con mayor confianza para tu siguiente meta.